什么是法定审计?
法定审计是指根据法律法规规定进行的年度外部审计。监管机构依法强制要求进行此类审计。
在新加坡,所有公司都必须在成立后三个月内委任一名合格的审计师,除非符合特定豁免条件。这项规定旨在确保公司保持财务透明并遵守监管标准。
指定的审计师负责审查公司的财务报表,并对其准确性和是否符合会计原则进行独立评估。
因此,对于新加坡每家新成立的公司而言,获得审计服务都是至关重要的一步。它为负责任的财务管理奠定了基础,并有助于建立与利益相关者的信任。
我们的审计方法是什么?
我们的审计方法旨在提供合理保证,确保财务报表不存在重大错报,并根据适用的会计准则和相关法定要求公允呈现。
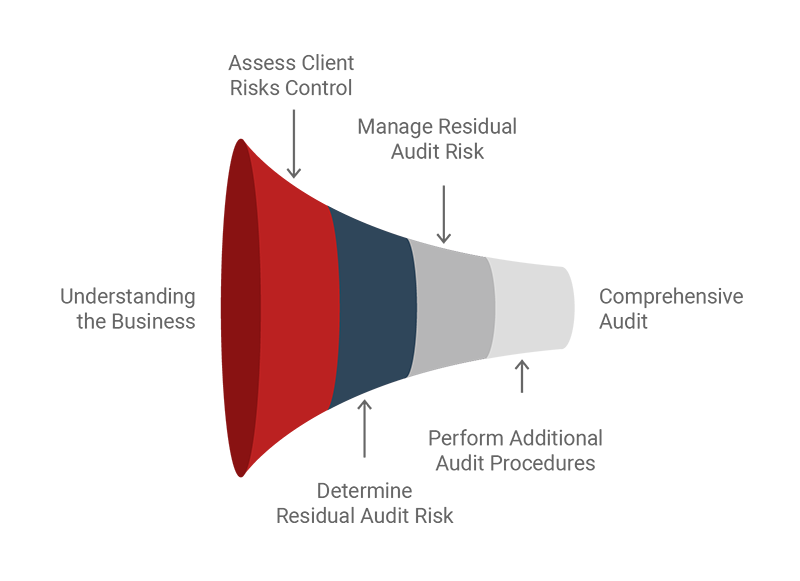
我们的审计方法首先是对客户业务进行全面了解,并精准识别关键风险领域。然后,我们评估客户针对这些风险的内部控制措施的有效性。
之后,我们会根据评估结果识别并解决任何剩余的审计风险,然后执行额外的审计程序以支持我们的最终审计意见。这种方法确保我们能够及时高效地开展审计工作,同时关注任何关键风险或重大领域。
我们的客户组合包括本地企业和跨国公司,这为我们提供了技术和商业专业知识的理想组合,从而能够服务于各个行业。
顺利合规的审计准备技巧
成功的审计建立在认真准备的基础之上。为了促进审计过程顺利而高效,请考虑以下策略,这些策略可帮助您简化工作并最大限度地减少潜在障碍:
通知关键人员
将具体的审计日期告知所有相关员工和利益相关者。明确概述他们在审计过程中的职责,以确保每个人都了解情况。考虑举行一次审计前会议,讨论期望、回答任何问题并解决可能的顾虑。
整理文件
在审计之前,整理并收集所有必要的财务记录和文件。创建所需文件清单,确保不会遗漏任何内容。使用数字存储解决方案来增强可访问性,并促进审计期间快速检索信息。确保所有文件都正确标记和分类,以便于参考。
核对账户
对所有财务报表进行全面审查,包括应收账款、应付账款和其他分类账。在审计日期之前尽早识别并纠正任何记录差异。这可能涉及将内部记录与银行对账单、发票和交易报告进行比较,以确保准确性和完整性。提前解决这些差异将有助于在审计期间呈现清晰准确的财务状况。
如何检查您是否有资格获得豁免?
| 对于私人有限公司 | 对于集团旗下的公司 |
|---|---|
|
您必须满足前两个财政年度的三个条件中的至少两个:
|
它所属的群体必须被归类为小型群体,并符合合并后的阈值。
这意味着,该集团必须在前两年的合并基础上,每年至少满足三个标准中的两个。 此外,“集团”还包括最终控股公司,而最终控股公司是外国实体的集团则由该集团组成。 |
不遵守规定的后果
未能及时任命审计师或向新加坡 ACRA 提供不准确的信息可能会导致处罚。
- 第173A(1)条规定,公司应以通知形式向注册官提供;
- 在某人成为董事、首席执行官、秘书或审计师后 14 天内,以及
- 任何董事、首席执行官、秘书或审计师的任命发生任何变更(例如董事或秘书辞职)后 14 天内。
如果不遵守上述任何条款,将被视为违反《公司法》第 173H (1) 条。此外,任何被视为违约的公司高管也将被视为违法。一旦定罪,此类高管可能面临最高 5,000 新元的罚款和违约金。
法定审计服务由 前兆保险有限责任公司 (一个 阿斯提姆 实体)